华尔街期货市场试图用储备释放周期人为制造通缩恐慌。我通过深挖海关长协数据与国内门站价改革,锁死核心工业巨兽的自由现金流
第一章 绪论:理性的准则与偏离人群的勇气
投资是一场漫长的唯物主义修行。在这个充斥着叙事泡沫、情绪宣泄和短期利益博弈的市场上,唯有极致的理性,才是穿透迷雾的唯一准则。霍华德·马克斯在《I Beg to Differ》中曾提出过一个关于投资的底层逻辑:想要超越别人,你的判断和行为必须偏离人群;但单纯的、为了反向而反向的偏离是毫无意义的,这种偏离只有在你的判断正确、执行更好、且认知更深时,才会产生真正的超额价值。真正的逆向投资,从来不是盲目的叛逆,而是建立在严密的产业链数据、底层资产成本线和宏观货币环境重构基础上的精密计算。
当我们把视线投向2025至2026年的中国资本市场,一场波澜壮阔的大类资产定价权切换正在悄然发生。一方面,国内宏观货币环境步入了历史性的长周期低利率阶段;另一方面,传统的西方产业叙事正面临着去工业化与高通胀带来的成本反噬。就在这样的时代交汇点上,长期被市场打上“周期、夕阳、低效”标签的传统工业与能源巨兽,正在通过其深厚的产业护城河、天然气市场化价格机制创新,以及极其庞大且稳定的自由现金流,展现出超越时代的资产重估价值。这绝非一次简单的周期炒作,而是一场基于实物分红与利率倒挂的、彻头彻尾的工业资产“称重”运动。
第二章 产业基本面的唯物主义复盘:中国石油的套利与价值锚定
拉开这场资产重估大幕的,是2025年5月一份看似平凡的一季报。当时,深度切入能源产业链的研究者会发现,中国石油(H股)的一季报业绩表现出异乎寻常的强韧性。深入解构其利润结构可以清晰地看到,驱动巨兽前行的核心引擎正在发生静悄悄的置换——天然气业务开始大放异彩。在传统认知中,石油公司完全依赖国际油价的涨跌而波动,但彼时,中国石油在天然气上游和销售端的合计利润已经可以牢牢稳定在1,000亿元以上。这是一个巨大的认知偏差:市场仍在用“油价周期股”的估值模型去套用它,而忽视了它已经演变成一个兼具公共事业垄断性与高成长性的“天然气巨头”。
在深入对比了中石油H股与中海油H股的估值指标后,答案变得极为明显:当时的中国石油H股远比中海油H股便宜得多。这种由市场偏见带来的错误定价,提供了完美的“偏离人群”的契机。以大量资金买入后,由于其分红方案极具吸引力,分红后换算下来的实际持仓成本甚至不到6港元,对应的股息率超过了惊人的7%。这种坚实的现金回报迅速吸引了全市场最聪明的资金。随后,该资产经历了两个月的持续上涨,充分验证了“市场短期是投票机,长期是称重机”的铁律。
到了2025年8月,随着另一笔人民币资金的到位,宏观与微观的共振进一步放大了这笔资产的吸引力。当时,中石油A股的涨幅明显落后于H股,两地价差拉大。更为关键的是,彼时国际油价(WTI)已经快速跌到了北美页岩油新井的盈亏平衡点附近,意味着油价继续下行的空间被行业边际成本死死封住。而在国内,由于国债收益率的不断下行,中石油A股所具备的潜在股息率远比当时的融资利率要高得多。这不再是一个简单的“买股票”决定,而是一个经典的、确定性极高的“高利差正利差”资产套利机会。通过加大杠杆买入中石油A股,投资者实际上是在借入极低成本的法币,去买入大宗实物支撑的高股息资产。
随后的几次财报,彻底粉碎了市场的担忧。哪怕在国际油价震荡下跌的周期里,中石油依靠天然气板块的优异表现,整体业绩和现金流依然稳如磐石。这种表现迅速引起了险资等长线大资管机构的注意。保险资金作为市场上最庞大、同时对成本也最敏感的称重员,在无风险利率持续下行的背景下,开始不计成本地疯狂扫货此类具备“类国债”属性但回报率高出数倍的超级蓝筹。
2026年3月,由于地缘政治的突发性催化,中石油A股连续拉出两个涨停板。面对市场情绪被点燃至亢奋的时刻,极致的理性要求我们必须站在人群的对立面——在第一个涨停板时果断获利了结,卸掉全部杠杆。由于初始阶段杠杆的放大效应,卸甲之后剩下的A股底仓成本已经被稀释到了令人惊叹的极低水平。此时,敏锐的眼光再次捕捉到市场的扭曲:中石油H股此时比A股便宜了不止20%。于是,一场干净利落的跨市场套利顺理成章地完成了——全额切换至H股,完美吃到了随后H股由于折价修复带来的主升浪。当A/H溢价再度收敛到20%以内后,资金又轻车熟路地换回了A股。然而,这一次换回A股的套利过程,由于市场定价的非理性延续,最终演变成了一场深刻的“逆向投资”战役。
第三章 行为金融学视阈下的“逆向困境”与套利限制
为什么市场价格可以长期扭曲?为什么即使有人看出了市场的错误,套利者也无法立刻把价格拉回正轨?行为金融学和公司金融学领域的重量级学者安德烈·什莱弗(Andrei Shleifer)和罗伯特·维什尼(Robert Vishny)在其里程碑式的论文《The Limits of Arbitrage》(套利限制)中,给出了解释。他们指出,在真实世界的金融体系中,有效市场假说(EMH)所假设的“无风险、无限资金、瞬间修复”的完美套利是不存在的。现实中的套利面临着三个极其残酷的制度性麻烦:
首先,套利绝非无风险。当你发现某个资产被严重低估并选择买入后,非理性的市场往往会展示其更疯狂的一面——让低估的资产变得更加低估;同样,当你卖空某个泡沫资产时,它可能会先变得更加高估。你基于理性和基本面的推导“最终是正确的”,但在时间线拉长的“中间过程”里,账面的剧烈亏损是反人性的,足以摧毁绝大多数人的意志。
其次,套利者用的常常不是自己的钱。这是机构投资者的终极阿喀琉斯之踵。无论是明星基金经理还是顶尖的投资机构,他们背后的资金大多来自于外部持有人。外部投资人往往不具备深入理解产业链底层逻辑的能力,他们评价套利者能力的唯一指标,就是短期净值。这种委托-代理关系的扭曲,导致套利者随时面临着来自资金端的巨大压力。
最后,也是最致命的:短期的亏损会导致资金的强制撤出。如果你的套利头寸买入后继续下跌,外部投资人会因为恐惧而选择赎回,公司老板会因为合规而强制砍仓,风控系统更会根据VaR模型严格限制你继续加仓的权力。这就导致了一个无比讽刺且残酷的现实——市场给出的机会越大,资产越是便宜,套利者反而越没有钱去继续做大仓位。市场的趋势投资者往往利用这种惯性,将好公司的故事外推得太远,也将差公司的故事外推得太深。这也是为什么便宜股和冷门股之所以便宜,不是因为它们更危险,而是因为它们在“套利限制”下被市场彻底误定价了。
第四章 全球博弈与能源定价权的唯物主义真相
要看清中国石油工业巨兽的真实重估价值,必须将视角放大到全球地缘博弈的实物层面上。2025至2026年,全球石油市场上出现了一个唯物主义的荒诞现象:全球实体经济和库存链条里,实实在在少了超过10亿桶原油。然而,以伦敦和纽约原油期货为代表的虚拟衍生品市场,却表现出一种不合常理的“淡定”和疲软。这种虚假平静的背后,是全球最大实物消耗国与最大金融衍生品控制国之间的暗战。
美国为了在政治和经济层面压制传统能源出口国,并遏制全球制造业大国的成本优势,动用了其金融核心资产——战略石油储备(SPR)。2026年3月11日,美国能源部正式宣布再次释放高达1.72亿桶的战略石油储备,按照计划,其释放的日均节奏使得整个抛售周期大约维持在120天左右。从3月中旬开始往后推算,这一人为操纵油价的供给高潮将在7月中旬前后彻底结束。这就给原油市场提供了一个极其清晰的时间表和价格底。由于WTI油价已经无限逼近美国本土页岩油生产商新井的开采盈亏平衡点,任何低于这个盈亏平衡点的价格都将导致北美页岩油行业的整体停产和破产。真跌到某些西方空头幻想的40美元,美国赖以生存的能源独立和页岩油工业就会在实物层面上被消灭。因此,国际油价存在一个坚不可摧的“边际成本底”。
与此同时,全球实体经济的需求并未消亡。成品油需求依然旺盛,美国炼厂的裂解差(Crack Spread)维持在高位,这意味着只要利润存在,炼油厂就会源源不断地从全球进货。虚拟市场的空头头寸可以靠金融杠杆凭空创造,但地炼和石化工厂里轰鸣的机器,必须依赖实实在在的实物原油去喂饱。这种实物经济的韧性,构成了投资工业巨兽最底层的行业底气。
第五章 跷跷板与利润底:中国天然气机制创新的红利重构
在这场全球原油大博弈中,中国石油不仅没有成为高买低卖的受害者,反而成为天然气价格机制创新(从行政管制走向“采购成本+终端价格联动”)的最大受益者。长期以来,中国进口天然气面临着严重的“进口倒挂”问题,即高价进口、低价管制定价销售,导致上游板块背负重担。然而,自2025年开始,中国天然气的进口端成本与国内销售端价格之间,形成了一个精妙的“利润跷跷板”。
在进口端,中国石油与海外巨头签署的管道气和LNG(液化天然气)多以长期协议(长协)为主。这些长协的定价机制通常挂钩国际原油、燃料油等替代能源价格,或者直接挂钩JCC(日本清关原油价格)等油价指标,并且在时间上带有数个月的之后。这意味着,当国际油价下跌时,中国石油采购端的进口气成本并不会立刻暴跌,而是会在几个月后逐步、稳定地压低。这种采购端的成本滞后,给企业留出了巨大的财务对冲空间。
在销售端(国内市场),一场深刻的市场化改革正在彻底重塑行业生态。国内天然气价格机制正加速从过去的死板行政管制,转向“采购成本 + 终端价格联动”的新格局。门站价和年度合同价的市场化程度显著提高,非管制气和浮动气在整体供应中的比例大幅上升。这一制度变革的精髓在于:上游气源采购成本的变化,可以极为顺畅、毫无阻碍地向下游终端用户传导。对于中国石油而言,当国际油价下跌时,虽然其传统原油开采板块的利润会受到一定程度的压缩,但其庞大的进口天然气采购成本也在同步下降;而在国内终端气价由于联动机制保持相对稳定、且国内清洁能源转型导致天然气整体销量持续增长的宏观背景下,天然气销售板块反而爆发出了惊人的利润弹性和对冲能力。进口天然气成本与原油上游利润,构成了一对天然的内部跷跷板。只要油价守住北美页岩油的边际成本底,这个跷跷板就能为中国石油提供一个坚不可摧的“整体利润底”。
第六章 称重时代的终极判断:股息率定价、有效市场假说的终结与险资的长线回归
当我们拥有了无懈可击的利润底,下一步需要回答的便是:如何给这个长满肌肉的工业巨兽进行估值?市场上有一种流传甚广的观点,认为“股息率无法给股票定价,只有成长性才能决定估值”。这是一种极其肤浅的金融虚无主义。股东回报从来都不是资本游戏的点缀,而是企业估值中最为核心、最不可篡改的唯物主义部分。诚然,股息率对于股价的短期波动解释力较弱,但如果把时间轴拉长到3至5年的中长周期,股息率对长期投资收益率具有压倒性的预测能力。将股票还原为本质,它就是一串未来现金分红的贴现值。
一个财务状况高度健康、分红政策极度稳定的股票,其合理价格约等于下一年预期每股股息除以市场所要求的无风险回报率;而这个目标股息率的波动,则完全由宏观无风险利率、特定行业风险溢价以及长期分红的增长确定性来共同决定。
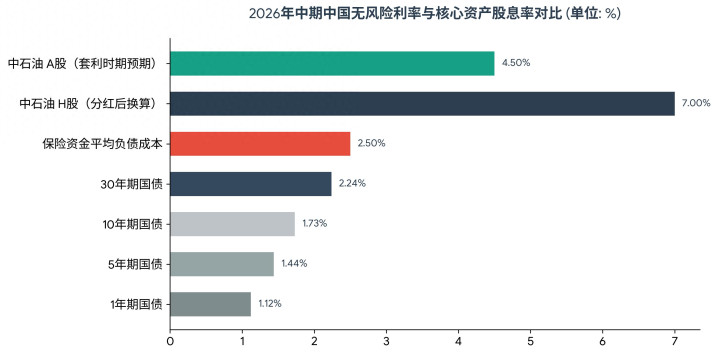
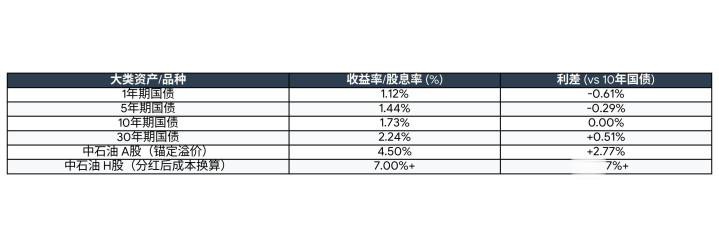
此时,宏观货币环境给予了我们最坚实的暴击。截至2026年6月30日,中国债券市场的无风险利率已经跌入了一个令传统经济学家侧目的区间:1年期国债收益率约1.12%,5年期国债约1.44%,10年期国债约1.73%,哪怕是超长期的30年期国债收益率也仅仅维持在2.24%左右。从宏观经济的结构性调整和地产长周期转型来看,在可以预见的未来,根本找不到无风险利率能够大幅度上行的理由。这就带来了一个极其震撼的资金错配:全市场最庞大、掌握着数十万亿负债端成本的保险资金,其综合负债成本可能也就在2.5%左右。面对跌至1.73%的10年期国债,他们陷入了深深的资产荒。此时,一个每股稳定分红0.47元、拥有千亿利润底、且自由现金流还在不断增加的中国石油,其提供的A股4.5%以上、H股7%以上的确定性股息率,对险资而言无异于黑暗中的一盏明灯。只要利率保持低位,只要分红持续稳定,市场对这类核心资产所要求的股息率就会被迫下移。而要求的股息率每下移一个百分点,其对应的合理股价就要迎来一次巨大的跳跃。这就是低利率时代对工业巨兽资产重估的底层数学逻辑。
另一个必须反驳的教条是有效市场假说(EMH)。有人盲目崇拜市场,认为“市场永远是对的,如果股价不涨,一定是你的逻辑错了”。如果你在真实的资本市场里摸爬滚打过二十年,你就会明白这种观点的荒谬。有效市场假说只能说明市场在反映信息时具备效率,但绝不等于市场在任何时刻的定价都是正确的。早在2021年1月12日,当很多投资者第一次买入传统航运巨头中远海控时,其背后的全球集装箱供需撕裂、运价暴涨的唯物主义产业逻辑没有任何问题。然而,在买入的第二天,股票拉出涨停;第三天,却在毫无基本面利空的情况下被砸到跌停。无数散户在恐慌中割肉,背后实际上不过是一股不计成本的旧时代资金为了短期流动性在疯狂减持。当时很多人因为股价的暴跌而怀疑自己的逻辑,进而仓皇清仓。直到一个月后,当市场的情绪喧嚣散去,理性的光芒重新回归,股价才开启了那轮惊天动地的数倍主升浪。这一历史经验反复告诫我们:不要用短期股价的波动来检验你长期产业逻辑的对错。
在这个信息泛滥、噪音充斥的低利率时代,市场上的投资者被无情地分成了两类:趋势投资者和逆向投资者。趋势投资者就像是沙滩上的冲浪者,他们不关心浪花下面是礁石还是泥沙,只关心人群的走向和短期资金的惯性。他们依赖情绪的外推,在投票机前玩着击鼓传花的游戏。而真正的逆向投资者,则像是守候在菜市场门口的“称重员”。他们耐心地坐在那里,任凭周围的摊贩如何高声叫嚣、如何制造恐慌,他们只用冷冰冰的实物秤砣、用自由现金流和红利回报,去衡量每一个资产的真实重量。当市场在非理性的喧嚣中完成从投票到称重的历史性回归时,那些在低利率黑夜中默默坚守、筑牢天然气利润底的中国工业巨兽,终将迎来属于它们的伟大加冕。对于那些无法理解这一唯物主义逻辑的趋势围观者,理性的逆向投资者唯有报以四个字:尊重,祝福。
瑞和网配资提示:文章来自网络,不代表本站观点。